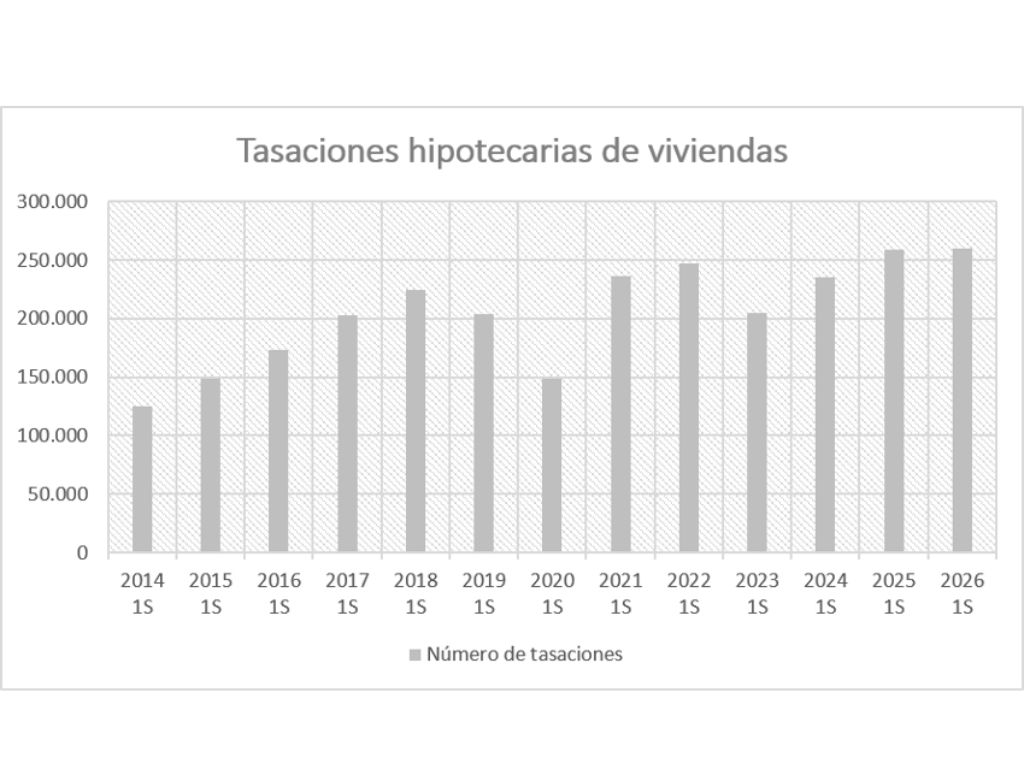
Las 21 sociedades de tasación miembro de la AEV, Asociación Española de Análisis de Valor, han realizado más de 372.000 tasaciones completas de vivienda durante el primer semestre de 2026, lo que supone un incremento interanual del 5%. Este empuje del ámbito residencial ha contribuido a consolidar la actividad tasadora general, que ha alcanzado un volumen global de 544.000 operaciones en España, con un repunte del 3,58% respecto al mismo periodo del año anterior.
Del conjunto de la actividad, 347.000 operaciones se han realizado con finalidad hipotecaria, una cifra que, tras registrar un ajuste moderado del -1,52%, se consolida en cotas de alta actividad muy similares a las del primer semestre de 2025. Por su parte, la distribución por finalidades muestra un ligero aumento de las valoraciones no hipotecarias (contables y otras finalidades), situando el peso relativo de la tasación hipotecaria en el 64% sobre el total, frente al 67% registrado en el ejercicio precedente.
Dinamismo continuado en el segmento residencial
Dentro del ámbito residencial, el volumen de tasaciones hipotecarias de vivienda se ha situado en cotas muy próximas a las del ejercicio precedente, rozando las 260.000 operaciones. Esta firmeza en el flujo transaccional se enmarca en un período de sostenido crecimiento en la concesión de créditos para la compra de vivienda, que se mantienen en máximos de la última década.
Ajuste en obra nueva y avance de la rehabilitación
En el segmento de inmuebles en proyecto, las tasaciones hipotecarias de obra nueva han registrado una reducción del 27% respecto al primer semestre del año pasado, situándose en 5.200 operaciones. En contraposición, los proyectos de rehabilitación reflejan un comportamiento positivo al sumar 575 intervenciones valoradas con finalidad hipotecaria, lo que representa un avance del 7,5%.
Ambos indicadores deben analizarse dentro del estancamiento estructural que caracteriza a la actividad promotora desde el inicio de la serie estadística, condicionado por la limitada generación de nueva oferta inmobiliaria y las dificultades generales de acceso a la vivienda.
Las grandes áreas urbanas ejercen como motor del mercado
La distribución territorial confirma el fuerte tirón de las áreas metropolitanas de Madrid y Barcelona, cuyo incremento del 14,2% en el volumen de tasaciones ha liderado el impulso del sector en la primera mitad del año. En el resto de los municipios con más de 500.000 habitantes, el avance ha sido más moderado, fijándose en un 3,4% interanual.
Por regiones, Canarias ha encabezado el dinamismo autonómico con un aumento del 71,4% en su actividad, seguida de La Rioja (+8,8%) y el País Vasco (+8,8%). En el lado opuesto, la actividad ha experimentado contracciones en Galicia (-8,7%), así como en Andalucía, Baleares, Cantabria y Navarra, donde los descensos se han situado entre el 5% y el 6%.
En palabras de Jorge Dolç, secretario general de la AEV, “los datos del primer semestre de 2026 confirman un nivel de actividad estable en el sector de la valoración, sostenido por la continuidad de las operaciones en las principales áreas urbanas. En este contexto actual de alta complejidad socioeconómica, el compromiso de las sociedades de tasación se centra en aportar el máximo rigor, transparencia e independencia técnica, garantizando la seguridad financiera y objetividad que necesitan tanto los ciudadanos como el mercado en su conjunto”.